「老後のためにいくら貯めればいいのだろう」
「年金だけで生活できるのだろうか」
「投資を始めたいけれど、損をするのが怖い」
人生が長くなるなかで、お金に関する不安を抱える人は少なくありません。
厚生労働省の調査(厚生労働省 2025年簡易生命表)によれば、日本人の平均寿命は男性81.35年、女性87.33年です。さらに65歳時点の平均余命は、男性19.68年、女性24.52年となっています。つまり、65歳を迎えてからなお20年以上生きる、というのも珍しくない時代になりました。
ただし、人生100年時代への備えは、「老後までに大金を用意すること」だけではありません。大切なのは、
- 日々の生活を安定させる
- 長期的に資産を育てる
- 病気や失業などの大きなリスクから資産を守る
- 年齢に応じて働き方やお金の使い方を変える
という複数の対策を組み合わせることです。
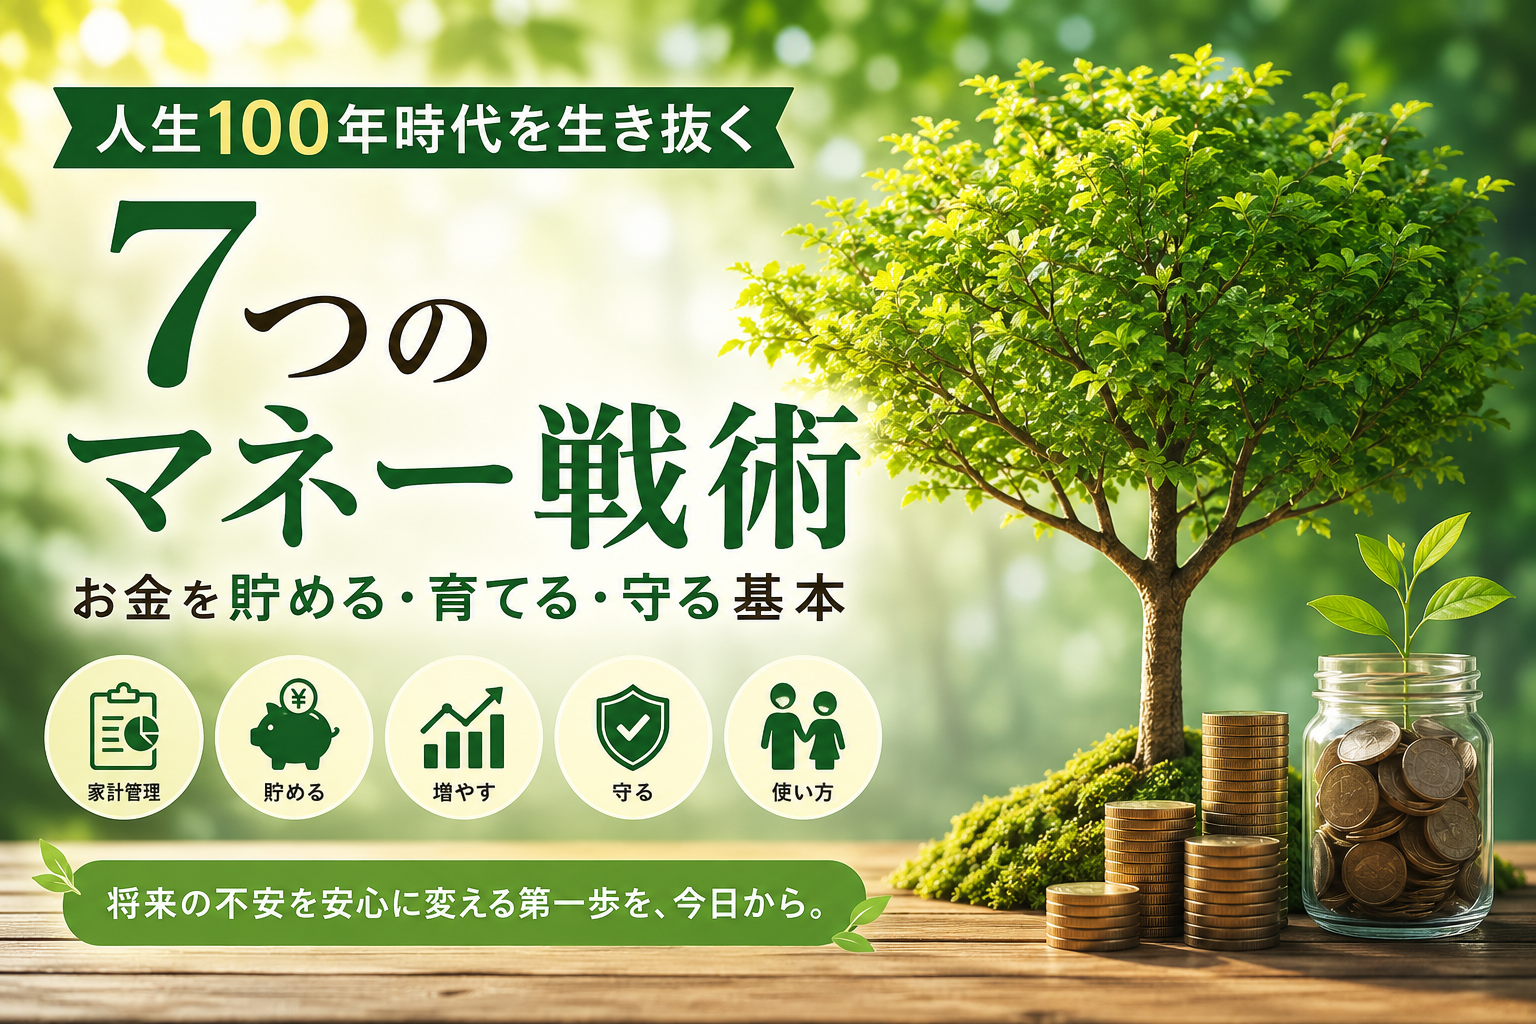
この記事では、人生100年時代を安心して生きるための7つのマネー戦術を、資産形成の初心者にも分かりやすく解説します。
人生100年時代に必要なのは「一発逆転」ではない
資産形成という言葉を聞くと、株式投資で大きな利益を得たり、不動産で収入をつくったりすることをイメージする人もいるでしょう。しかし、長い人生を支えるうえで大切なのは、一度に大きく増やすことではありません。
人生100年時代に必要なのは、次の3つを長く続けられる仕組みです。
1.稼ぐ力
仕事や事業によって収入を得る力です。長く働ける知識や技能、健康も大切な資産に含まれます。
2.育てる力
収入の一部を貯蓄や投資に回し、時間をかけて将来の資産を育てる力です。
3.守る力
病気、失業、災害、詐欺などによって資産が大きく減ることを防ぐ力です。
どれか一つだけではなく、この3つをバランスよく整えることが、長期的な安心につながります。
マネーフォレスト流「お金の森」の育て方
1. 最初に家計を把握する
資産形成の出発点は、「どの株を買うか」ではありません。まず、
- 毎月いくら入ってくるのか。
- 毎月いくら出ていくのか。
- 毎月いくら残るのか。
を把握します。全国銀行協会も、家計管理の第一歩として毎月の収入と支出を把握することを挙げています。(全国銀行協会 家計管理とライフイベント)より詳しく知りたい方は以下の記事もご覧ください。
2. 生活を守る現金を確保する
次に考えたいのが、急な支出や収入減少に耐えるための現金です。病気、失業、災害などは予測できません。
金融経済教育推進機構も、不測の事態に備える当面の生活資金や近い将来使う予定のお金は貯蓄で準備しておくことが重要としています。(J-FLEC NISA活用!あなたはどのパターン?)生活防衛資金については以下の記事で紹介しています。
3. 負担の大きい借入を確認する
資産形成というと資産だけを見がちですが、負債も家計の一部です。借入では元金だけでなく利息も支払います。返済期間や金利によって、最終的な返済額は変わります。(日本貸金業協会 返済シミュレーション)
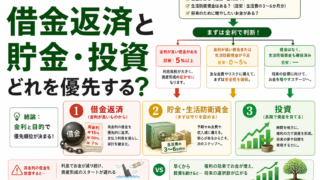
特に高い金利の借入が家計を圧迫している場合は、投資を増やす前に返済計画を整理する価値があります。以下の記事も参考にしてみてください。
4. 保険は公的保障と資産を確認してから考える
生命保険や医療保険について考える場合、民間保険だけを見るのではなく公的保障も確認します。
例えば医療費について、日本の公的医療保険には、医療機関・薬局で支払う自己負担が一定の上限を超えた場合に超過分が支給される高額療養費制度があります。上限額は年齢や所得などによって異なります。(厚生労働省 高額療養費制度を利用される皆さまへ)そのうえで、
- 公的保障
- 預貯金
- 勤務先の保障
- 配偶者の収入
などでは不足するリスクを民間保険で補うという順番で考えます。
実際に複数の商品をプロと相談しながら比較したい場合にはこちらも参考にしてみてください。

5. 住宅は住宅ローン返済額だけで判断しない
住宅は人生の中でも大きな支出です。住宅を購入する場合には物件価格だけでなく、
- 仲介手数料
- 住宅ローン関連費用
- 不動産取得税
- 登記関連費用
- 火災保険
などの費用が発生する場合があります。(国土交通省 住まいにはどんな費用がかかる?)重要なのは、「金融機関からいくら借りられるか」だけではありません。購入後も、
- 教育費
- 老後資金
- 生活防衛資金
- 修繕費
などを準備できるか考えましょう。
6. 長期間使わない資金を育てる
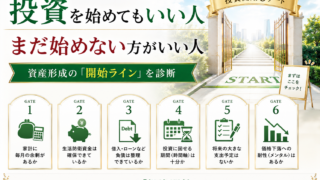
家計が黒字になり、生活防衛資金を持ち、負債を管理できたら、長期的な資産形成を考えます。
金融庁では、資産形成の基本として長期・積立・分散投資を紹介しています。ただし、株式や投資信託などには元本割れのおそれがあります。(金融庁 資産形成の基本)
NISAも、損失を防いでくれる制度ではありません。NISAを使うかどうかより先に、そのお金をいつ使うのかを考えます。こちらの記事も参考にしてみてください。
7. 資産と負債をまとめて確認する
資産形成が進んでくると、
- 銀行口座
- 証券口座
- 投資信託
- 株式
- 住宅
- 住宅ローン
など、管理対象が増えていきます。そこで重要になるのが、資産と負債をまとめて見ることです。金融経済教育推進機構も、資産と負債を見える化し、家計全体のバランスシートを作ることを金融経済教育の対象としています。(J-FLEC 資産と負債の見える化)
マネーフォレストでは、この「現在地を把握する」ための資産管理サービスを提供しています。

一度決めたお金の方針を一生守る必要はない
適切な家計や資産構成は、人生によって変わります。
- 20代で独身のとき
- 結婚したとき
- 子どもが生まれたとき
- 住宅を購入したとき
- 子どもが独立したとき
- 退職したとき
必要な現金、保険、投資、住居は変わります。大切なのは、一度正解を見つけることではなく、人生が変わったら見直すことです。
マネーフォレストの3つの役割
私たちマネーフォレストでは、お金に関するサービスを3つの役割に分けています。
学ぶ
金融、家計、保険、投資などの基礎を理解する場所です。
選ぶ
金融商品や金融サービスの違いを比較する場所です。

管理する
自分が現在持っている資産を把握する場所です。
学ぶ・選ぶ・管理するという一連の流れを私たちのサービスで完結させることができます。金融知識を増やすこと自体が最終目的ではありません。自分のお金の状態を理解し、自分自身で判断できる状態を作ることが重要です。
まとめ|お金は一度に増やすのではなく、時間をかけて育てる
人生100年時代を生き抜くために必要なのは、老後資金の不安に追われ続けることではありません。大切なのは、
- 現在の家計を把握する
- 緊急時の現金を確保する
- 固定費を見直す
- 長期・積立・分散で資産を育てる
- 自分の稼ぐ力を高める
- 大きな損失から資産を守る
- 老後のお金の使い方まで考える
という基本を、ひとつずつ積み重ねることです。資産形成は、短期間で完成するものではありません。一粒の種が芽を出し、木になり、やがて森になるように、小さな行動を長く続けることで、将来の安心は少しずつ育っていきます。
マネーフォレストでは、お金を一度に大きく増やす方法ではなく、生活を守りながら、無理なく資産を育てるための知識を発信していきます。
※この記事は一般的な情報提供を目的としたものであり、特定の金融商品を推奨するものではありません。投資には元本割れの可能性があります。金融商品を選ぶ際は、商品の内容とリスクを確認し、ご自身の状況に応じて判断してください。