「普通預金には、いくら残しておけば安心なのだろう」
「生活費の6か月分が必要と聞くけれど、本当にそれで足りる?」
「貯金が多すぎると、投資の機会を逃してしまうのでは?」
資産形成を始めると、多くの人が現金と投資の配分に悩みます。現金を多く持つと投資機会を逃しているように感じる一方、現金が少なすぎれば失業や急な支出に対応できません。
結論から言えば、すべての人に共通する「正しい現金額」はありません。家族構成、収入の安定性、毎月の生活費、住宅ローン、近い将来の支出予定などによって必要額が変わるからです。
金融経済教育推進機構は、病気・失業・災害などに備える当面の生活資金や近い将来使う予定のお金を貯蓄で準備しておくことが重要と説明しています。(J-FLEC NISA活用!あなたはどのパターン?)
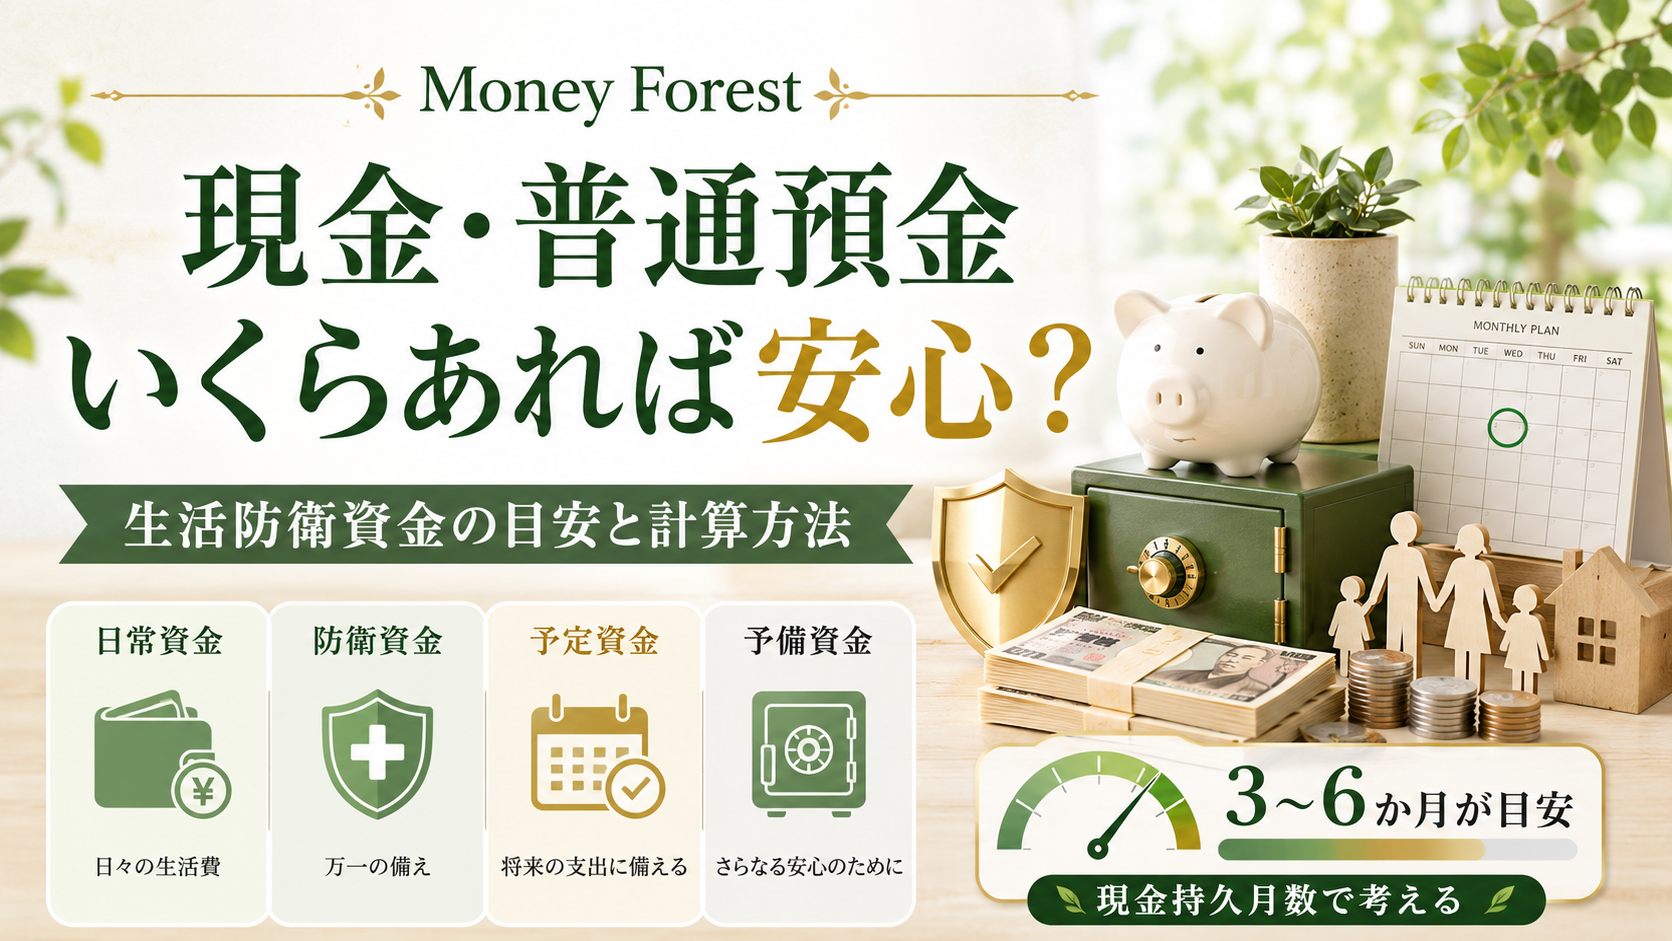
Seed Money Forestでは「現金持久月数」で考える
現金額そのものでは家庭ごとの差を比較しにくいです。私たちマネーフォレストでは一つの考え方として、すぐ使える現金 ÷ 1か月の最低生活費 を見る方法を提案します。
例えば、すぐ使える現金:180万円、最低生活費:30万円であれば、
180万円 ÷ 30万円=6か月
です。これは「6か月あれば必ず十分」という意味ではありません。現在持っている現金によって、収入がなくても何か月程度生活を維持できそうかを把握するための指標です。
必要な現金は人によって違う
例えば、「安定した給与収入がある人」と「売上が月によって大きく変わる自営業者」では、収入が途絶える可能性が違います。また、「一人暮らし」と「子どもがいる家庭」でも必要な生活費は異なります。
そのため、「生活費3か月分」「6か月分」といった数字を参考にする場合でも、その数字を絶対的な基準にするべきではありません。
現金を厚めに持つことを検討しやすいケース
例えば、
- 収入が不安定
- 自営業・フリーランス
- 扶養家族がいる
- 毎月の固定費が大きい
- 住宅ローンがある
- 転職や独立を予定している
- 数年以内に大きな支出がある
といったケースです。
生活防衛資金と予定資金を分ける
預金が500万円あるとしても、その500万円すべてを生活防衛資金とは考えられない場合があります。
例えば1年後に300万円の車を購入する予定なら、その300万円はすでに用途が決まっています。そこで現金を、
- 生活防衛資金
- 近い将来使う予定資金
- 長期間使わない資金
に分けます。この考え方は、金融経済教育推進機構の「当面の生活資金」「近い将来使う予定のお金」と投資資金を分ける考え方とも整合します。(J-FLEC NISA活用!あなたはどのパターン?)
現金が多ければ多いほど安全とは限らない
現金は価格変動が小さく、いつでも使いやすいという重要な特徴があります。
一方で、長期間使わない資金を現金だけで保有する場合には、物価上昇によって実質的な購買力が低下する可能性があります。
この点について、以下の記事で詳しく解説しています。
資産と負債を一緒に見る
現金だけを見るのではなく、
- 現金
- 投資
- その他資産
- 住宅ローン
- その他借入
まで把握すると、家計全体の状態が見えやすくなります。金融経済教育推進機構でも、資産・負債を見える化して家計全体のバランスシートを作成する考え方が示されています。(J-FLEC 資産と負債の見える化)
私たちマネーフォレストでは保有している資産を見える化するアプリを提供しています。ぜひ活用してみてくださいね。

まとめ
生活防衛資金について大切なのは、「○○万円あれば正解」と決めることではありません。自分が現在持っている現金で、何か月生活を維持できるのかを確認することです。
そのうえで、
- 生活防衛資金
- 近い将来使う予定資金
- 長期資金
に分けます。長期間使う予定のない資金が確認できたところで、初めて投資を検討すると整理しやすくなります。以下の記事もチェックしてみてくださいね。