「資産形成を始めたいけれど、まず家計簿をつけるべき?」
「毎日の支出を1円単位で記録するのは面倒」
「NISAを始める前に、家計のどこまで把握すればいい?」
資産形成というと、証券会社や投資信託の商品選びから始めたくなります。
しかし、その前に確認したいのが家計です。
金融庁も資産形成の基本として、「家計管理とライフプランニング」「主な金融商品」「長期・積立・分散投資」の3つを挙げています。(金融庁 資産形成の基本)毎月いくら入ってきて、いくら使い、いくら残っているのか分からなければ、無理なく貯蓄や投資へ回せる金額も分かりません。
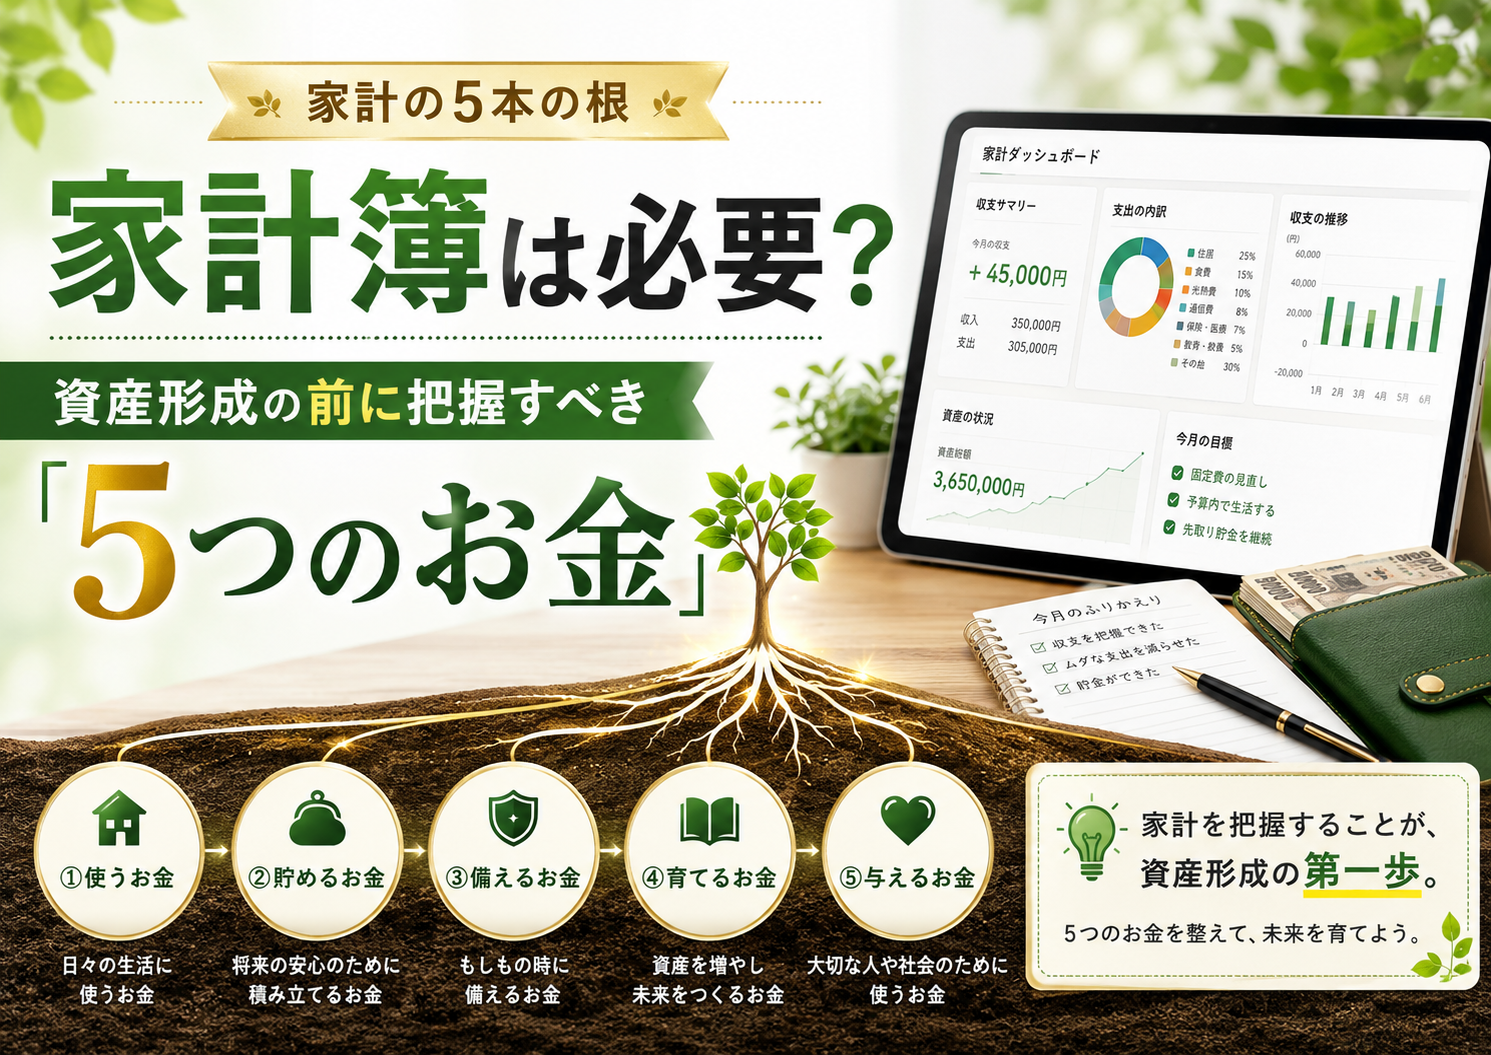
ただし、1円単位で完璧な家計簿を作る必要があるとは限りません。大切なのは、自分のお金の流れを把握して、改善できる状態にすることです。
家計管理の第一歩は収入と支出の把握
全国銀行協会も、家計管理の第一歩として毎月の収入と支出を把握することを挙げています。(全国銀行協会 家計管理とライフイベント)最初に見るべき点は、
- 毎月の手取り収入
- 毎月の支出
- 毎月残るお金
の3つです。
例えば手取り30万円に対して支出が25万円なら、毎月5万円が貯蓄や投資などに回せる候補になります。反対に毎月赤字であれば、投資額を増やすより先に家計の改善を考える必要があります。
家計簿は「記録すること」が目的ではない
家計簿を毎日細かく付けていても、その数字を一度も振り返らなければ家計改善にはつながりません。家計簿の目的は、何にいくら使っているのかを把握して、必要に応じて行動を変えることです。
金融経済教育推進機構でも金融経済教育の一環として家計管理を重要なテーマとして扱っています。(J-FLEC 家計管理~夢の実現に向けお金の管理方法を学ぼう~)
最初は大きな支出から確認する
家計改善というと、「コンビニへ行かない」「毎日100円節約する」などを考えがちです。
もちろん小さな節約も積み重なれば効果がありますが、まずは毎月継続的に発生する支出を確認した方が家計構造を把握しやすくなります。例えば、
- 住居費
- 保険料
- 通信費
- 自動車関連費
- サブスクリプション
- ローン返済
などです。
保険料も固定費として確認する
生命保険や医療保険は、一度加入すると長期間そのままになりやすい支出です。
しかし結婚、出産、住宅購入、子どもの独立などによって必要保障は変化します。保険料が家計を圧迫している場合や、何の保障に加入しているのか分からなくなっている場合には、契約内容を確認しましょう。
以下の記事を参考にしてみてください。
家計簿と資産管理は違う
家計簿は主に、一定期間にいくら入って、いくら出ていったのかを見るものです。
一方、資産管理では、
- 現金
- 預金
- 株式
- 投資信託
- その他の資産
- ローンなどの負債
をまとめて確認します。金融経済教育推進機構でも、資産と負債を見える化し、家計全体のバランスシートを作成する考え方を示しています。(J-FLEC 資産と負債の見える化)
つまり、家計簿=お金の流れを見る、資産管理=現在のお金の状態を見るという違いがあります。
投資前に確認したい順番
投資へ回すお金を考える場合は、
毎月の収入→生活費→ローンなどの返済→緊急時に使う現金→近い将来使う予定のお金→長期間使わないお金
という順番で整理すると分かりやすくなります。
病気や失業などの不測の事態に備える当面の生活資金や、近い将来使う予定のお金については、値動きのある投資に回さず貯蓄で準備する考え方が金融経済教育推進機構で示されています。(J-FLEC NISA活用!あなたはどのパターン?)
完璧な家計簿を作る必要はない
家計管理で重要なのは継続できることです。例えば、
- 固定費
- 食費・日用品
- 趣味・娯楽
- その他
程度から始めても構いません。大切なのは、毎月の収支を説明できる状態にすることです。
資産全体も確認する
家計の収支が把握できたら、次は資産全体を見てみます。
「現金はいくらあるか」「投資資産はいくらあるか」「ローンなどの負債はいくらあるか」「純資産は増えているか」を定期的に確認すると、自分の資産形成が進んでいるのか分かりやすくなります。
実は私たちMoney Forestでは、複数の資産をまとめて記録・確認するための資産管理サービスを提供しています。ぜひ活用してみてくださいね。

まとめ
家計簿の目的は、すべての支出を完璧に記録することではありません。重要なのは、自分が毎月いくら使い、いくら残せるのかを理解することです。そこから、
- 貯蓄
- 投資
- 保険
- ローン返済
などへの配分を考えます。投資を始めたい場合は、次に自分の家計が投資できる状態になっているか確認してみましょう。