「余ったお金でNISAを始めるべきか、ローンを返すべきか」
「住宅ローンは低金利だから、繰上げ返済より投資したほうが得?」
「リボ払いが残っているけれど、少額なら投資してもいい?」
実際、どれを優先すればよいのでしょうか?
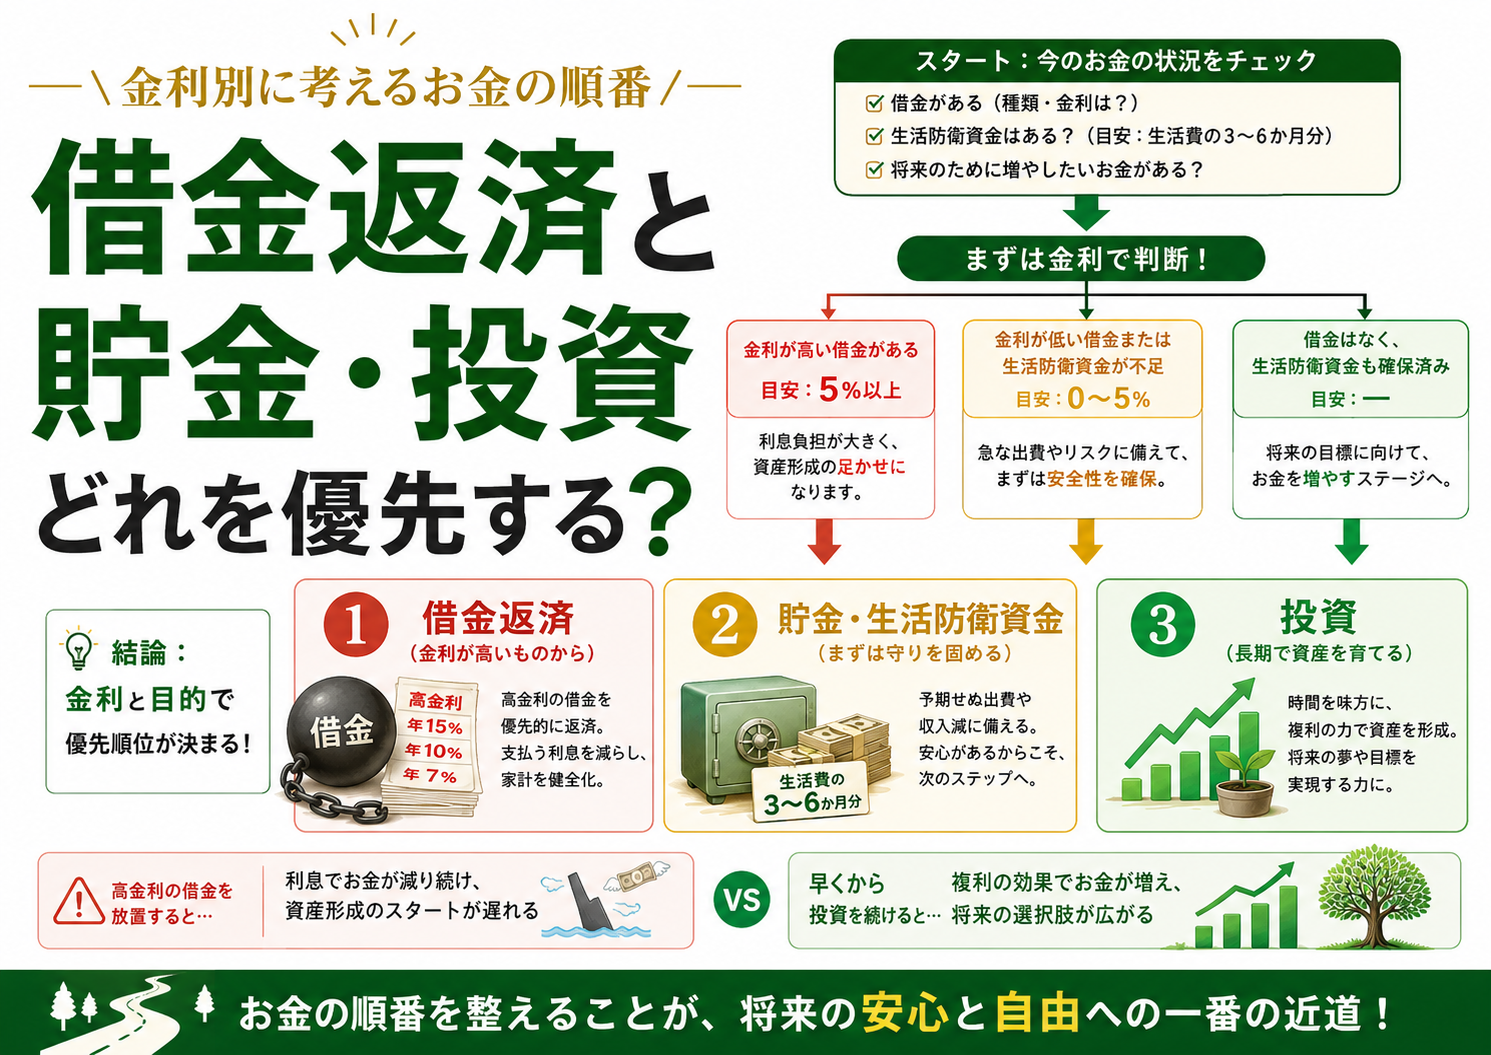
一律の答えはありませんが、基本的には、生活を守る最低限の現金を確保したうえで、負担の大きい借入を確認するという順番が考えやすくなります。
借入では利息を支払う
お金を借りると、元金だけでなく利息を含めて返済する必要があります。
金融経済教育推進機構も、ローンでは借りたお金に利息を付けて返済する必要があり、返済期間が長くなるほど利息を含めた支払額が大きくなると説明しています。(J-FLEC ローン・クレジットの理解と金融トラブルへの対策)
投資の利益は保証されない
一方、株式や投資信託などの投資商品には元本割れのおそれがあります。(金融庁 資産形成の基本)
例えば年15%の金利で借りている一方で、「投資で年15%以上増やせばいい」と考えるのはリスクがあります。借入金利は契約上発生する一方、投資収益は確定していないからです。
特に金利の高い借入は確認する
借入には、
- 住宅ローン
- 自動車ローン
- 教育ローン
- カードローン
- クレジットカードのリボ払い
などさまざまな種類があります。金利も商品によって大きく異なります。日本貸金業協会によると、貸金業者の貸付については、利息制限法上の上限金利が貸付額に応じて年15~20%とされています。(日本貸金業協会 貸金業法の概要)
まず、
- 借入残高
- 金利
- 毎月返済額
- 返済終了時期
を一覧にしましょう。
預金を全部返済へ回すのも注意
借金返済を急ぐあまり、手元現金をゼロに近づけるのも問題があります。その直後に、
- 病気
- 失業
- 家電故障
- 冠婚葬祭
などの支出が発生すると、再び借入が必要になる可能性があるためです。
そのため、最低限の緊急資金を持つ→負担の大きい借入を返すという順番が考えやすくなります。生活防衛資金についてはこちらの記事でも解説しています。
返済シミュレーションを使う
借入は「毎月いくら払うか」だけではなく、最終的にいくら返済するのかまで見る必要があります。
日本貸金業協会では借入金額、金利、返済金額・期間などから返済額を確認できるシミュレーションを提供しています。(日本貸金業協会 返済シミュレーション)
借金があれば投資してはいけない?
では借金があれば投資がダメかと言えば、必ずしもそうではありません。
例えば住宅ローンのような長期の借入をすべて返済し終わるまで投資をしない、という判断が常に最適とは限りません。見るべきなのは、
- 借入金利
- 手元現金
- 毎月の返済余力
- 投資期間
- リスク許容度
です。重要なのは、投資したいから返済を無視するのではなく、家計全体で考えることです。
資産だけでなく純資産を見る
資産形成では、証券口座の残高ばかり見てしまいがちです。しかし、「資産1,000万円・負債900万円」と、「資産500万円・負債0円」では家計の状態が大きく違います。
そこで、純資産=資産-負債 という視点を持ちます。金融経済教育推進機構も、資産と負債の見える化を家計管理のひとつとして扱うよう示しています。(J-FLEC 資産と負債の見える化)
私たちマネーフォレストでは資産管理のためのアプリも提供していますので、ぜひご活用くださいね。

返済が困難な場合は投資より相談を優先
返済がすでに困難になっている場合は、「投資で増やして返そう」と考えないことが重要です。
金融庁や日本貸金業協会などでは、多重債務などに関する相談窓口を案内しています。無理に新しい借入を重ねる前に、公的・専門的な相談窓口を利用することを検討してください。(日本貸金業協会 悪質な金融業者にご注意)
まとめ
借金、貯金、投資の優先順位は投資でいくら儲かりそうかではなく、家計を安定させられるかから考えます。
ひとつの考え方としては、緊急時の現金を確保する→金利や返済負担の大きい借入を確認する→生活防衛資金を整える→長期間使わない資金について投資を検討する、という順番です。
借入も資産もひとつずつ見るのではなく、家計全体のバランスで判断するようにしましょう。