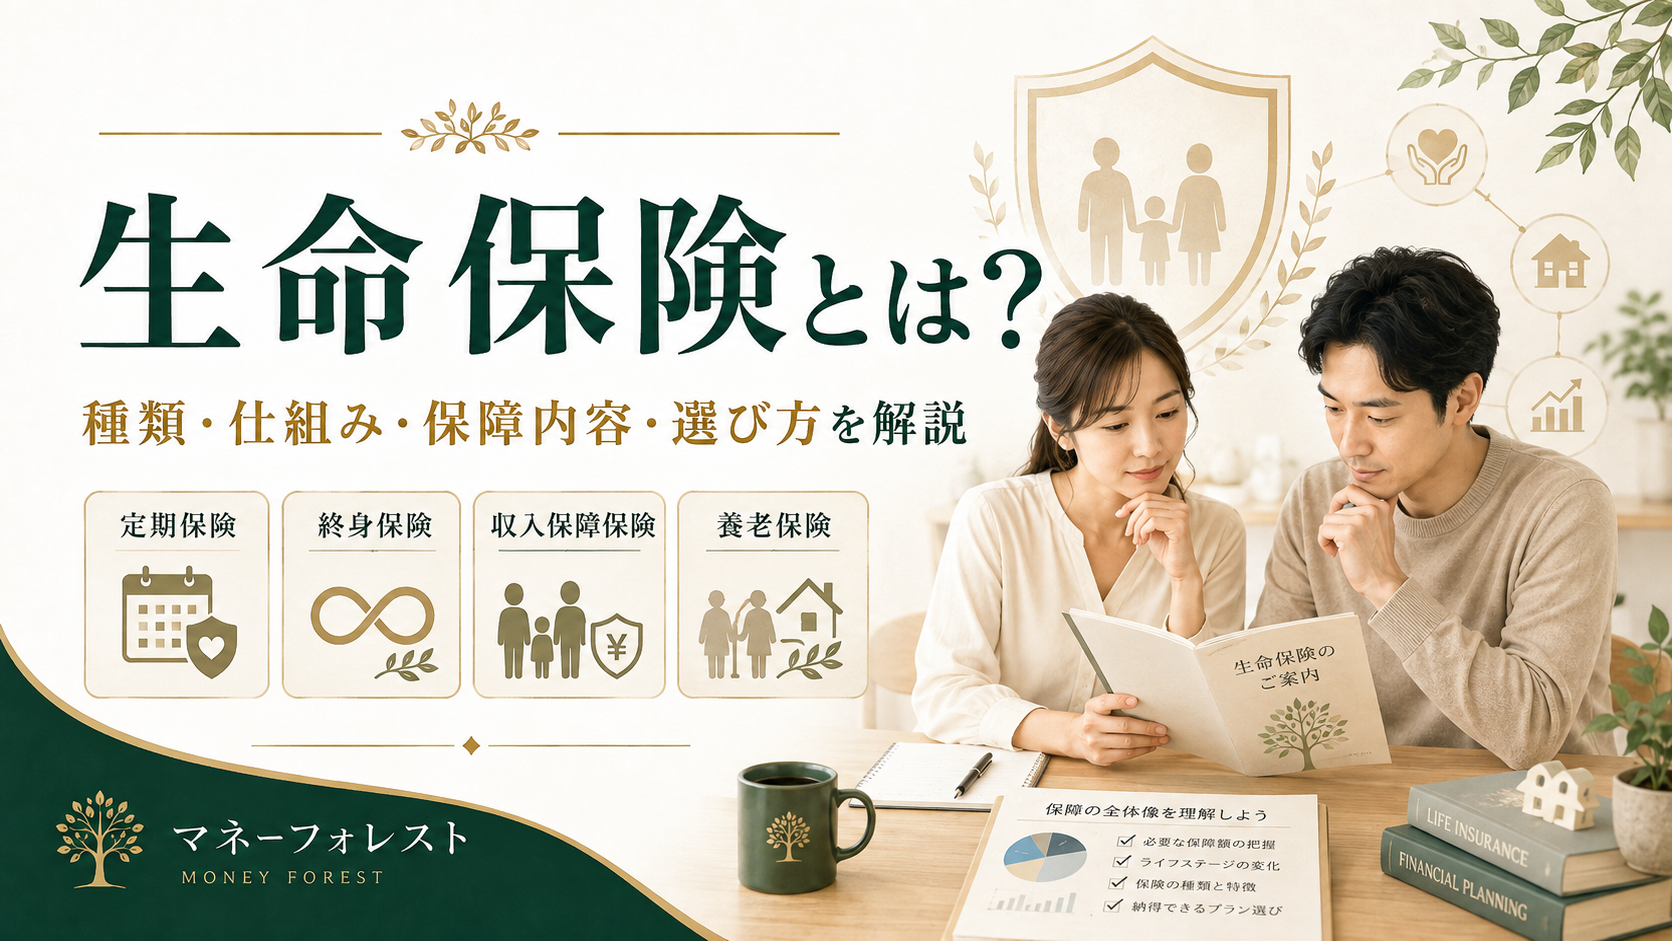
生命保険は、人生で起こる可能性がある大きな経済的リスクに備える金融商品です。しかし、生命保険には、
- 定期保険
- 終身保険
- 収入保障保険
- 養老保険
など複数の種類があり、保障内容や目的は大きく異なります。また、
「生命保険は貯蓄になるのか」
「掛け捨て型は損なのか」
「どの保険に加入すればよいのか」
など、選び方に悩む人も少なくありません。生命保険を適切に選ぶためには、商品名ではなく、何のリスクに、どの期間、どれくらい備える必要があるのかを理解することが重要です。
この記事では、生命保険の基本的な仕組みから種類、選び方、見直しポイントまで体系的に解説します。
生命保険とは?人生の経済的リスクに備える仕組み
生命保険とは、被保険者に万一のことが起きた場合などに、保険金や給付金を受け取ることで、経済的な負担を軽減する仕組みです。
生命保険の基本的な考え方は、多くの人がお金を出し合い、その中から大きな経済的損失が発生した人を支えるというものです。例えば、家庭の収入を支える人が亡くなった場合、残された家族には、
- 生活費
- 住宅費
- 教育費
- 葬儀費用
などの支出が発生します。生命保険は、このような突然発生する大きな経済的負担に備える役割があります。
生命保険で備える主なリスク
生命保険で備えるリスクは、大きく分けると以下のようになります。
死亡リスク
最も代表的なものが死亡保障です。
世帯の収入を支える人が亡くなった場合、残された家族の生活を維持するためのお金が必要になります。死亡保障では、
- 定期保険
- 終身保険
- 収入保障保険
などが利用されます。
病気・けがのリスク
生命保険会社の商品には、死亡保障だけではなく、
- 医療保険
- がん保険
- 三大疾病保険
など、病気や治療費への備えを目的とした商品もあります。
ただし、医療費については公的医療保険制度もあるため、民間保険だけで備えるのではなく、公的保障や貯蓄とのバランスで考えることが重要です。(全国健康保険協会 高額療養費)
生命保険の主な種類
生命保険は、保障期間や目的によって分類できます。
定期保険とは?一定期間の死亡保障を準備する保険
定期保険は、一定期間のみ死亡保障を確保する保険です。
特徴:
- 保険期間が決まっている
- 比較的少ない保険料で大きな保障を準備できる
- 満期時に返戻金がない商品が多い
例えば、「子どもが独立するまでの期間だけ大きな死亡保障が必要」という家庭では、定期保険が適している場合があります。
メリット:
- 保険料を抑えやすい
- 必要な期間だけ保障できる
デメリット:
- 更新型の場合、年齢とともに保険料が上がる場合がある
- 保障期間終了後は保障がなくなる
終身保険とは?一生涯の保障を準備する保険
終身保険は、保障が一生涯続く生命保険です。
特徴:
- 一生涯保障が続く
- 解約返戻金がある商品が多い
- 定期保険より保険料は高くなりやすい
主な利用目的:
- 葬儀費用の準備
- 相続対策
- 一生涯の死亡保障
などです。
ただし、貯蓄性がある一方で、
- 途中解約では元本割れする場合がある
- 長期間保険料を支払う必要がある
などの注意点があります。
収入保障保険とは?毎月一定額を受け取る保険
収入保障保険は、死亡時に一括ではなく、年金形式で保険金を受け取るタイプの生命保険です。
例えば、契約者が死亡した場合、毎月10万円のように一定期間保険金を受け取ります。
特徴:
- 必要な生活費に合わせやすい
- 子育て世帯と相性が良い
- 時間経過によって必要保障額が減少する家庭に向いている
子どもが小さい家庭では、年月が経つほど必要な保障額は減少するため、収入保障保険が適している場合があります。
養老保険とは?保障と貯蓄性を組み合わせた保険
養老保険は、死亡保障と貯蓄性を組み合わせた保険です。
特徴:
- 保険期間中に死亡した場合は死亡保険金
- 満期まで生存した場合は満期保険金
を受け取ります。一方で、保障と貯蓄を組み合わせるため、一般的に保険料は高くなります。
加入する場合は、
- 保障目的なのか
- 資産形成目的なのか
を整理することが重要です。
掛け捨て型と貯蓄型生命保険の違い
生命保険を選ぶ際によく比較されるのが、
- 掛け捨て型
- 貯蓄型
です。
掛け捨て型
特徴:
- 保険料が比較的安い
- 大きな保障を準備しやすい
- 満期時に返戻金がない場合が多い
向いている人:
- 子育て世帯
- 大きな死亡保障が必要な人
- 保険料を抑えたい人
貯蓄型
特徴:
- 解約返戻金がある商品が多い
- 資金準備の目的を持てる
- 保険料は高くなりやすい
向いている人:
- 長期間保有できる人
- 保障と資金準備を同時に考えたい人
ただし、生命保険と投資商品では目的が異なります。
資産形成については、金融庁も長期・積立・分散投資の重要性を説明しています。(金融庁 資産形成の基本)
生命保険料はどのように決まる?
生命保険料は主に以下の要素で決まります。
年齢
一般的に、年齢が高くなるほど死亡リスクは高まるため、保険料も高くなる傾向があります。
性別
死亡率などの統計的な違いをもとに保険料が設定されます。
健康状態
生命保険では加入時に健康状態を確認する場合があります。健康状態によっては、
- 加入条件が変わる
- 保険料が割増になる
- 加入できない
場合があります。
保障内容
当然ですが、
- 保険金額
- 保障期間
- 特約
によって保険料は変わります。
生命保険を選ぶときの基本的な考え方
生命保険選びで重要なのは、商品比較から始めないことです。
順番として以下のように考えましょう。
1. 必要な保障を考える
まず、
- 誰に
- 何のために
- いつまで
- いくら必要か
を整理します。
2. 公的保障を確認する
生命保険だけで備える必要はありません。
確認するもの:
- 遺族年金
- 健康保険制度
- 勤務先制度
- 貯蓄
です。
3. 不足部分だけ生命保険で準備する
民間保険は、公的保障や資産で不足する部分を補うものです。
必要以上に加入すると、毎月の固定費が増えて家計を圧迫する可能性があります。
ライフステージ別の生命保険の考え方
生命保険は人生の変化に合わせて見直します。
独身
死亡保障の必要性は低い場合があります。
ただし、
- 葬儀費用
- 家族への負担
などは確認します。
結婚
配偶者の生活保障を検討するタイミングです。
出産
最も保障を見直す人が多いタイミングです。
子どもの教育費や生活費を考慮します。
住宅購入
団体信用生命保険(団信)によって住宅ローンへの保障が変化します。
生命保険との重複を確認することが重要です。
子どもの独立・退職
死亡保障を整理し、老後資金とのバランスを考える時期です。
生命保険を検討するときの注意点
保険料だけで比較しない
安い保険が必ず良いとは限りません。
重要なのは、
- 必要な保障があるか
- 期間は適切か
- 家計に無理がないか
です。
貯蓄目的と保障目的を混同しない
貯蓄型保険にはメリットがありますが、資産形成手段として万能ではありません。
目的を明確にすることが重要です。
定期的に見直す
加入時には適切だった保障でも、生活環境が変われば不要になる場合があります。
保険相談を利用する場合のポイント
生命保険は、
- 公的保障
- 家族構成
- 収入
- 資産
- 将来計画
を合わせて考える必要があります。そのため、自分だけで整理することが難しい場合は、保険相談サービスを利用する方法もあります。
相談方法には、
- 電話相談
- オンライン相談
- 訪問相談
- 店舗相談
などがあります。自分の希望する相談形式や生活スタイルに合ったサービスを比較することが重要です。
