住宅購入前後に確認したい住宅ローン、手元現金、団信、生命保険、維持費、資産形成など7項目を解説。家を買った後も無理なく暮らすためのお金の見直し方を整理します。
住宅購入は、多くの家庭にとって家計構造が大きく変わるライフイベントです。
「住宅ローンはいくらまで借りていい?」
「頭金を多く入れた方がいい?」
「団信に入ったら生命保険は減らせる?」
「住宅を買った後もNISAを続けて大丈夫?」
住宅購入では物件価格に目が向きやすいですが、本当に確認したいのは購入後の家計が無理なく続くかです。住宅ローンの返済は長期間続くことが多く、購入後には税金、修繕、保険などの費用も発生します。国土交通省も、持ち家では固定資産税・都市計画税、マンションでは管理費・修繕積立金など継続的な費用が発生することを案内しています。(国土交通省 住まいにはどんな費用がかかる?)
この記事では、住宅購入前後に見直したい7つのお金を整理します。
1.「買える金額」ではなく購入後の毎月家計を確認する
住宅購入で最初に見るべき数字は、物件価格だけではありません。確認したいのは、
- 手取り収入
- 毎月の生活費
- 住宅ローン返済
- 固定資産税等
- 管理費・修繕積立金
- 保険料
- 教育費
- 車などその他の固定費
- 毎月残せる貯蓄額
です。
住宅ローンの審査で借りられる金額と、自分たちが長期間無理なく返済できる金額は同じとは限りません。出産、転職、教育費の増加などで将来の家計が変化する可能性もあるため、「現在の共働き収入がずっと続く」という一つの前提だけで資金計画を作らないことが重要です。
金融庁のライフプランシミュレーターも、収入や支出等の条件を使って将来の家計を考えるための情報提供を行っています。(金融庁 ライフプランシミュレーター)
2.頭金・諸費用を払った後の「手元現金」を残す
住宅購入時には、頭金を多く入れるほど住宅ローン残高を減らせます。
一方、預貯金の大部分を頭金へ入れてしまうと、購入直後の家計が現金不足になることがあります。住宅を買った直後にも、
- 引っ越し
- 家具・家電
- 修繕
- 自動車
- 出産・教育
- 病気・休職
などの支出が発生する可能性があります。
そのため、頭金を考えるときは「いくら入れられるか」ではなく、購入後にいくら現金を残す必要があるかから逆算する考え方も重要です。
3.住宅ローン返済以外の住居費を把握する
持ち家では住宅ローンを完済すれば住居費がゼロになるわけではありません。
国土交通省によると、持ち家では固定資産税・都市計画税などがあり、マンションでは管理費や修繕積立金なども必要になります。また戸建ての場合も、長く住むためには自分で維持管理・更新の費用を準備する必要があります。(国土交通省 住まいにはどんな費用がかかる?/住宅は若返る?長く、快適に住まいを保つ)
住宅ローン返済額だけを現在の家賃と比較して「家賃と同じだから買っても大丈夫」と判断するのではなく、住宅にかかる総額を家計へ入れて考えます。
4.団信の保障内容を確認する
住宅ローンを利用する場合、団体信用生命保険(団信)へ加入するケースがあります。
住宅金融支援機構の新機構団信では、所定の支払事由に該当した場合、支払われた保険金が債務の返済に充当される仕組みとなっています。(住宅金融支援機構 新機構団体信用生命保険制度)
ただし、団信の保障内容は利用する住宅ローンや契約によって異なります。確認したいのは、
- どのような場合に住宅ローン残高が弁済されるか
- 疾病保障等が付いているか
- 夫婦で借りる場合は誰にどの保障があるか
などです。契約前には金融機関や保険契約の正式な説明資料を確認しましょう。
5.団信加入後は生命保険の死亡保障を再計算する
住宅購入前に生命保険へ加入している場合、死亡保障の中に「残された家族の住居費」を含めていることがあります。
団信によって住宅ローン残高が弁済されるのであれば、以前と同じ死亡保障を持ち続けると保障が一部重複する可能性があります。ただし、団信がカバーするのは主に住宅ローン債務であり、
- 残された家族の生活費
- 子どもの教育費
- 葬儀等の費用
まで直接準備してくれるものではありません。
したがって、団信があるから生命保険を全部解約するのではなく、必要保障額を再計算します。
6.住宅購入後も「貯蓄できる余白」を残す
住宅ローンを払えるだけでは、家計が安定しているとは言えません。住宅購入後にも、
- 教育費
- 老後資金
- 車の買い替え
- 住宅修繕
- 緊急予備資金
などを準備する必要があります。
住宅ローン返済後にほとんどお金が残らない家計では、予定外の支出が発生したときに借入へ頼る可能性が高くなります。購入前に、住宅関連費用を払った後でも毎月いくら貯蓄できるかを確認しましょう。
7.住宅ローンと資産形成を別々に考えない
住宅購入後もNISAなどで資産形成を続けたい人は多いでしょう。
金融庁は資産形成の基本として、家計管理とライフプランニングを挙げたうえで、長期・積立・分散投資などの考え方を紹介しています。また投資商品には元本割れのおそれがあります。(金融庁 資産形成の基本)
そのため、「住宅ローンの金利より投資リターンの方が高そうだから投資を優先する」と単純化するのは避けたいところです。投資の将来リターンは確定していませんが、住宅ローン返済は契約上の支出です。
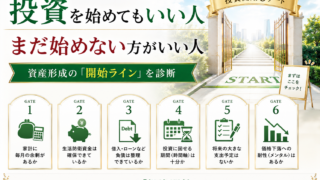
まず、
- 毎月の家計が黒字
- 生活防衛資金がある
- 近い将来必要な資金を現金で確保
- 無理のない住宅ローン返済
- そのうえで長期資金を投資
という順番で考えると整理しやすくなります。
住宅購入前後のチェックリスト
| 確認項目 | チェックすること |
|---|---|
| 家計 | 住宅購入後も毎月黒字か |
| 現金 | 頭金・諸費用支払い後に現金が残るか |
| ローン | 収入減があっても返済できるか |
| 維持費 | 税金・管理費・修繕費等を含めているか |
| 団信 | 保障される人・支払事由を理解しているか |
| 生命保険 | 団信との重複を見直したか |
| 資産形成 | 教育・老後資金も継続して準備できるか |
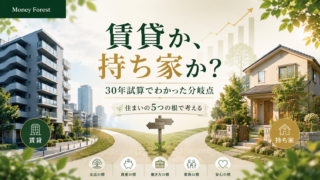
「賃貸か持ち家か」は損得だけで決めない
住宅購入そのものをまだ迷っている場合は、「家賃を払い続けるのはもったいない」という理由だけで決めないことも重要です。
将来の家族構成、勤務地、住みたい地域、住宅の維持管理、売却しやすさなどによっても判断は変わります。
まとめ
住宅購入で大切なのは、「希望する家を買えるか」だけではありません。
購入後も、
- 生活費を払える
- 現金を維持できる
- 保険を適切に持てる
- 教育費を準備できる
- 老後の資産形成を続けられる
という状態を保てることが重要です。特に住宅購入後は、団信によって死亡時の住居費リスクが変化するため、生命保険を見直す良いタイミングです。
現在の保険と団信の関係を自分だけでは整理しにくい場合は、相談サービスの特徴を比較してから相談先を選ぶ方法もあります。

※本記事は一般的な情報提供を目的としており、住宅購入、住宅ローン、保険契約、投資等の個別判断を推奨するものではありません。税制・住宅ローン・団信等の条件は契約・時期等によって異なるため、最新の公式情報・契約書類をご確認ください。