「NISAがあるなら、できるだけ早く投資したほうがいい?」
「貯金が少なくても、月1万円なら始めて大丈夫?」
「借金はあるけれど、若いうちから投資したほうがいい?」
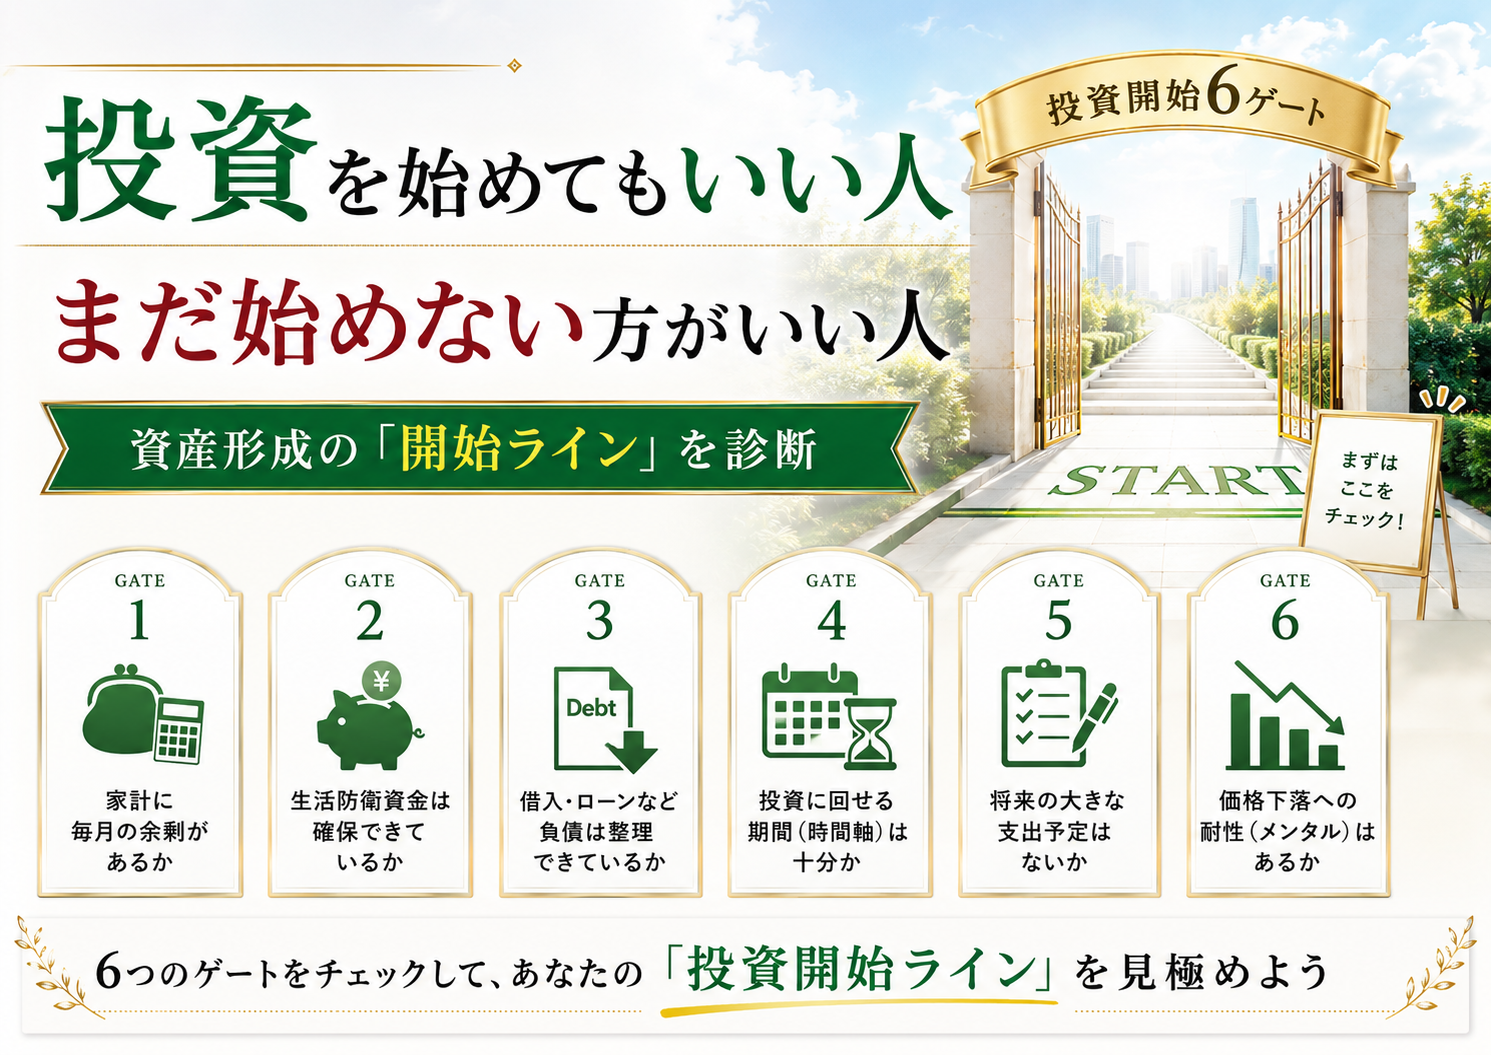
投資では「早く始めること」が強調されることがあります。しかし、すべての人が今すぐ投資を始める必要があるわけではありません。株式や投資信託などには元本割れのおそれがあります。(金融庁 資産形成の基本)そのため、数か月後に使う生活費や来年必要になる教育費まで投資してしまうのは避けたいところです。
投資を始める前に確認したいのは、「何を買うか」より「投資しても生活に困らないか」です。
投資をはじめる前に確認したい5つのポイント
1. 毎月の家計が黒字になっている
まず確認したいのが収支です。毎月収入以上にお金を使い、預金を取り崩している状態で投資を始めると、途中で資金が必要になり投資商品を売却しなければならない可能性が高くなります。
金融庁も資産形成の前提として家計管理とライフプランニングを挙げています。(金融庁 資産形成の基本)
家計を把握できていない場合はまずこちらを確認してみてください。
2. 当面の生活資金がある
投資をしている期間に、
- 病気
- 失業
- 災害
- 家電の故障
- 引っ越し
などが発生する可能性があります。もし現金が十分になければ、そのとき投資商品が値下がりしていて損失が出た状態で売却しなければならないかもしれません。
金融経済教育推進機構でも、病気・失業・災害などの不測の事態に備える当面の生活資金や、近い将来使う予定のお金は貯蓄で準備しておくことが重要と説明しています。(J-FLEC NISA活用!あなたはどのパターン?)こちらの記事も参考にしてみてください。
3. 返済負担の大きい借入を確認している
借入があるから投資してはいけない、という単純な話ではありません。ただし、金利の高い借入を抱えたまま大きな投資リスクを取る場合は注意が必要です。借入では契約条件に基づいて利息を支払う必要があります。日本貸金業協会でも、貸金業者の上限金利は貸付額に応じて年15~20%と説明しています。(日本貸金業協会 貸金業法の概要)
一方、投資の利益は保証されません。返済負担が大きい場合は、投資より返済を優先した方が家計の安定につながるケースがあります。こちらの記事も参考にしてみてください。
4. 近い将来使う予定のないお金がある
例えば、
- 結婚費用
- 住宅購入資金
- 教育費
- 車の購入費
など、数年以内に使用することが決まっているお金については、必要なタイミングで投資対象が大きく値下がりしていると困ります。投資に回す元手は、基本的に長期間使わない資金から考えたいですね。
5. 値下がりしても生活に影響しない
投資では値下がりすることがあります。100万円投資した資産が、一時的に70万円や80万円になっても生活費に困らないでしょうか。「値下がりすると生活費が足りなくなる」という金額まで投資しているのであれば、リスクを取りすぎている可能性があります。
NISAを始めれば安全になるわけではない
NISAは投資による利益などについて税制上のメリットが設けられた制度ですが、NISA口座で投資した商品そのものの元本が保証されるわけではありません。金融庁もNISAを活用した資産形成について、元本保証はないことを明記しています。(金融庁 NISA早わかりガイドブック)
重要なのは、NISAを使うかどうかより、何に、いくら、どのくらいの期間投資するのかです。
長期・積立・分散という考え方
金融庁は、資産形成の基本として長期・積立・分散投資を紹介しています。長く投資する、購入時期を分ける、投資先を分けることで、投資に伴うリスクと付き合いやすくする考え方です。ただし、長期・積立・分散を行えば必ず利益が出るという意味ではありません。(金融庁 資産形成の基本)
まだ投資を始めなくてもよいケース
次のような状態なら、焦って投資する必要はありません。
- 毎月赤字
- 当面の生活資金がほとんどない
- 近いうちに大きな支出がある
- 高金利の借入で返済が苦しい
- 投資商品のリスクを理解していない
家計を改善し、現金を準備することも資産形成の一部です。
自分の資産全体を把握する
投資額を決める前に、
- 現金
- 預金
- 株式
- 投資信託
- その他の資産
- 負債
を一覧にすると、自分がどの程度リスクを取っているのか把握しやすくなります。私たちマネーフォレストは資産管理アプリも提供しています。ぜひ活用してみてくださいね。

まとめ
投資を始めるタイミングは、「株価が上がりそうだから」ではありません。家計が投資できる状態になったときです。
まずは、家計を黒字にする。当面の生活資金を持つ。借入状況を確認する。近い将来使うお金を分ける。
そのうえで残る長期資金について投資を検討する。
この順番で考えると、無理のない資産形成につながります。