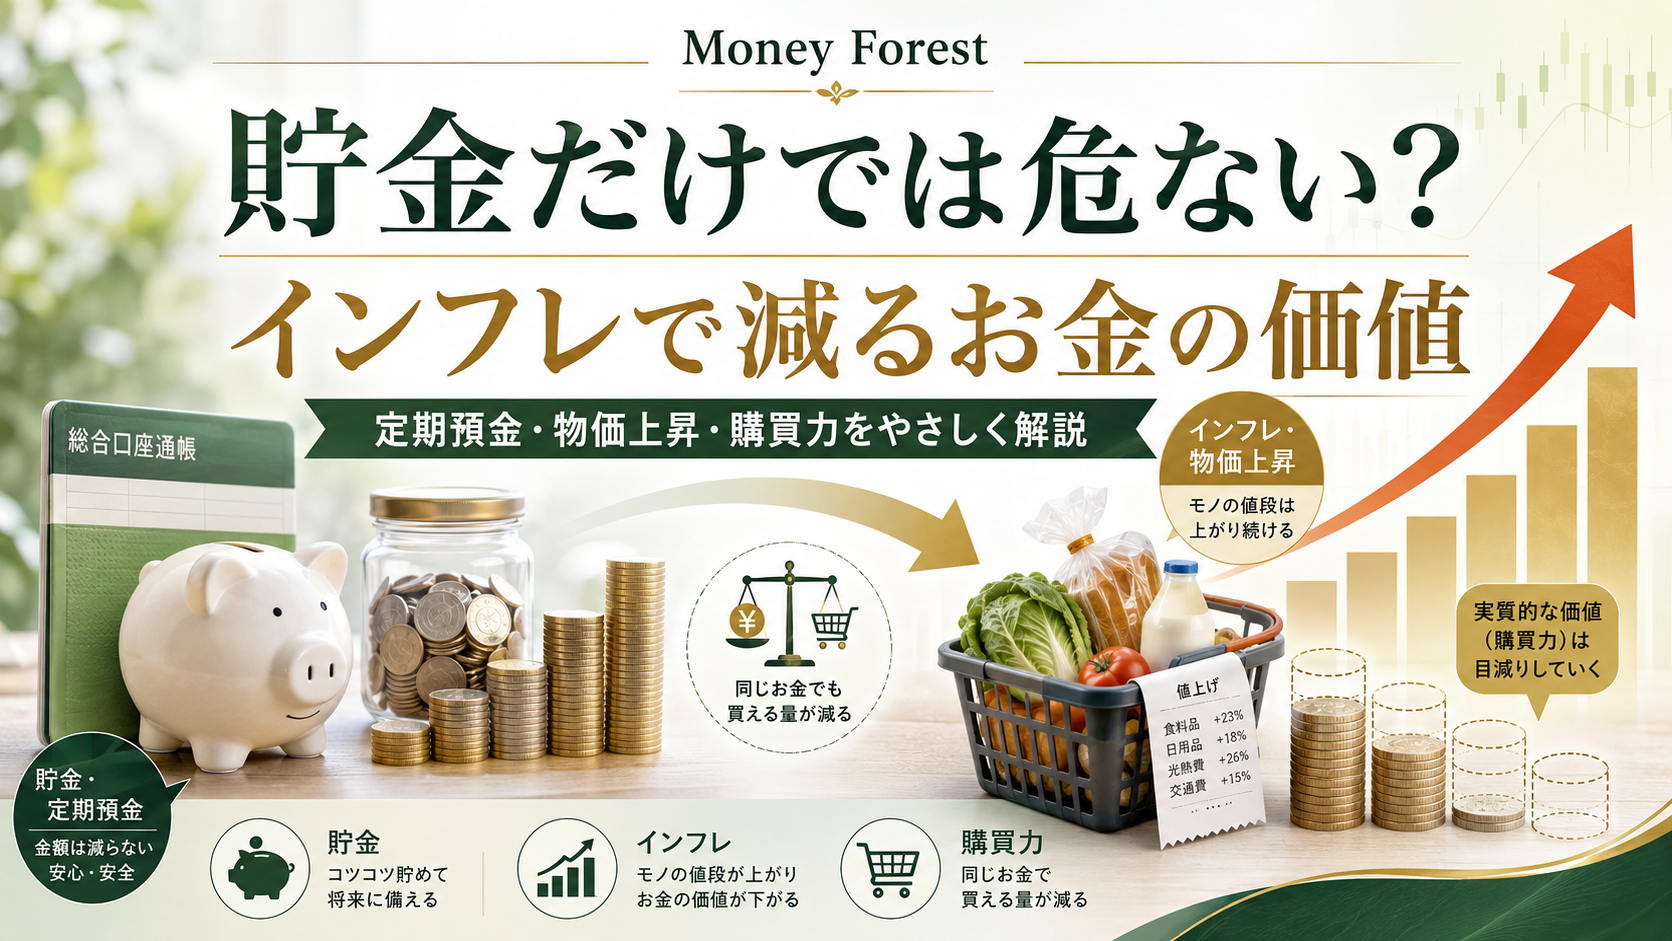
「投資は損をするかもしれない、貯金が一番安全」
「定期預金に入れておけば、老後のお金も安心」
そう考える人もいるでしょう。たしかに預金は日常生活や緊急時に欠かせない金融資産です。しかし、預金残高が減らなければ資産価値も変わらないとは限りません。
その理由のひとつが物価上昇、つまりインフレです。
インフレとは
物価が上昇すると、同じ金額で購入できる商品やサービスの量が少なくなります。日本銀行も、過去のお金の価値を比較する際、物価水準を見ることで貨幣価値の変化を考える方法を紹介しています。(日本銀行 昭和40年の1万円を今のお金の価値に換算すると?)
つまり、預金残高100万円が100万円のままでも、その100万円で買えるものが減る可能性があるということです。
物価を見る代表的な指標が消費者物価指数
総務省統計局では、全国の世帯が購入する財・サービスの価格変動を測定する指標として消費者物価指数(CPI)を毎月公表しています。(総務省統計局 消費者物価指数(CPI))
物価は常に同じ方向へ動くわけではありません。それでも、長期的な資産計画を考える際には「名目上のお金」と「そのお金で実際に買えるもの」の両方を見る必要があります。
だからといって現金をすべて投資するのは違う
インフレリスクがあるからといって、預金をすべて株式や投資信託に変えるという考え方も適切ではありません。投資には元本割れのおそれがあります。(金融庁 資産形成の基本)
生活費や近い将来使うお金には、「増やすこと」より、必要なときに使えることの方が重要だからです。
お金を3つに分けて考える
1. 生活防衛資金
失業、病気、災害などの不測の事態に備えるためのお金です。
生活防衛資金の考え方については以下の記事で紹介していますのでチェックしてみてください。
2. 近い将来使う予定資金
住宅購入、教育、車、旅行など、数年以内に使用することが決まっているお金です。
必要な時期に値下がりすると困るので、リスクの高い金融商品に集中させないことが重要です。
3. 長期資金
10年、20年など、長期間使う予定のないお金です。
この部分については、預貯金以外の資産を組み合わせることを検討できます。金融経済教育推進機構も、不測の事態に備える当面の生活資金や近い将来使う予定のお金を貯蓄で確保したうえで資産形成を考える重要性を説明しています。(J-FLEC NISA活用!あなたはどのパターン?)
投資すればインフレに必ず勝てるわけではない
株式や投資信託などには価格変動があります。長期・積立・分散投資によって投資リスクと付き合いやすくする方法はありますが、利益を保証するものではありません。(金融庁 資産形成の基本)
したがって、「インフレだから投資する」ではなく、「長期間使わない資金について、どの程度のリスクを取るか」と考えます。
現金か投資かの二択ではない
資産形成は、現金100%または投資100%の二択ではありません。現金と複数の投資資産を組み合わせることで、自分の目的やリスク許容度に合った資産構成を考えられます。
まずは現在の資産構成を確認してみるとよいでしょう。

まとめ
預金は決して悪い金融商品ではありません。生活費や近い将来使うお金にとって、現金は重要です。一方、長期間使わない資金まで全額現金で保有する場合には、物価上昇による実質的な購買力の変化も考える必要があります。まず、
- 生活防衛資金
- 予定資金
- 長期資金
に分けます。そして長期資金について、預金以外の選択肢を検討する。この順番で考えると、現金と投資のバランスを整理しやすくなります。
※本記事は一般的な情報提供を目的としたものであり、特定の預金、金融機関、投資商品を推奨するものではありません。預金金利、税制、NISA制度などは変更されることがあります。投資商品には元本割れの可能性があります。ご自身の資産状況、使用目的、リスク許容度を確認したうえで判断してください。