結婚・出産を迎えたときに見直したい家計、生活防衛資金、生命保険、公的保障、教育費、住宅、資産形成の7項目を整理。家族が増えた後のお金の優先順位をわかりやすく解説します。
結婚や出産は、家族が増えるだけではなく、家計の前提そのものが変わるライフイベントです。
「夫婦のお金は一緒にした方がいい?」
「子どもが生まれたら生命保険はいくら必要?」
「教育費を貯めながらNISAも始めるべき?」
「育休中に収入が減っても、今の生活費で大丈夫?」
こうした疑問は、一つずつ別々に考えるよりも、家計・現金・保障・将来支出をまとめて確認する方が整理しやすくなります。
金融経済教育推進機構(J-FLEC)でも、結婚、出産・教育、住宅、退職などのライフイベントを踏まえて必要なお金を考え、計画的に貯蓄・資産運用・保険・借入を活用する考え方を示しています。(J-FLEC 金融経済教育におけるライフプランの考え方)
この記事では、結婚・出産を迎えた家庭が最初に見直したい7つのお金について、順番に解説します。
1.夫婦の家計を「見える状態」にする
最初にやることは、節約でも投資でもありません。
まず、
- 夫婦それぞれの手取り収入
- 毎月の生活費
- 住宅費
- 保険料
- ローン返済
- 毎月の貯蓄額
- 現在の預貯金・投資資産
を確認します。
結婚後も口座を完全に一つにまとめる必要はありません。大切なのは、「誰が何を払っているのか」「世帯全体では毎月いくら残っているのか」を夫婦で説明できる状態にすることです。
特に共働き世帯では、お互いの収入を詳しく把握せず、家賃や食費だけを分担しているケースもあります。しかし、出産や育児休業などによって一時的に収入が変わると、それまで問題なく回っていた分担方法では赤字になることがあります。
まず家計全体を把握したい方は、以下の記事も参考にしてください。
2.出産・育児期間の「収入の変化」を先に確認する
出産前後では、支出だけでなく収入も変わる可能性があります。
会社員など一定の要件を満たす人には、出産や育児休業に関連する給付・社会保険上の支援があります。厚生労働省は、育児休業給付などの制度案内に加え、出産・育児期間に受け取れる給付等を試算できるツールも提供しています。(厚生労働省 育児休業等給付について/産休・育休中の経済的支援 かんたん試算ツール)
ただし、受給できる制度や金額は働き方、加入制度、休業期間などによって異なります。そのため、出産前には「現在の手取り」ではなく、育休等の期間中に実際に家計へ入ってくる金額を基準に、生活費が無理なく回るか確認しておきましょう。
3.生活防衛資金を夫婦・家族単位で考え直す
独身時代に十分だった現金が、家族が増えた後も十分とは限りません。病気、失業、休職、家電の故障、引っ越しなど、予想外の支出が発生したときに、すぐ使える現金が必要になることがあります。
特に出産後は、
- 毎月の最低生活費が増えた
- 一方の収入が一時的に減った
- 今後数年以内に住宅購入を考えている
といった変化が起きやすいため、生活防衛資金も再計算した方がよいでしょう。
重要なのは「300万円あれば安心」など一律の金額ではなく、最低限必要な月間生活費 × 自分たちが確保したい期間という考え方です。
詳しい考え方は以下で解説しています。
4.生命保険は「子どもが生まれたから増やす」のではなく不足額で考える
結婚・出産は生命保険を見直す代表的なタイミングです。ただし、「子どもが生まれたら死亡保障3,000万円」など、世帯状況を無視して金額だけを決めるのは適切ではありません。
必要保障額は、遺族に必要なお金 − 遺族が確保できるお金という不足額から考えます。
遺族に必要なお金には、生活費、教育費、住居費などがあります。
一方、確保できるお金には、預貯金、配偶者の収入、勤務先の制度、公的な遺族保障などがあります。公的年金制度には、一定の要件を満たす遺族に対する遺族基礎年金・遺族厚生年金があります。(日本年金機構 遺族年金)そのため、民間保険だけで家族の将来支出をすべて準備しようとせず、公的保障と資産を確認したうえで不足額を考えます。
子どもが生まれた後の必要保障額については、こちらで詳しく解説しています。
5.医療保険は家族が増えたことだけを理由に増やさない
出産を機に医療保険やがん保険を見直す人もいます。しかし、民間医療保険を考える前には、公的医療保険や預貯金も確認する必要があります。
病気やけがへの備えは、
- 公的医療保険でどこまで対応できるか
- 預貯金でどの程度負担できるか
- 休職した場合の収入はどうなるか
- 民間保険で何を補いたいのか
の順に整理すると分かりやすくなります。「家族が増えたから保険を増やす」のではなく、家計全体の中で必要な保障を考えましょう。
6.教育費など「近い将来使うお金」と投資資金を分ける
子どもが生まれると、教育資金を意識して資産形成を始める人も増えます。
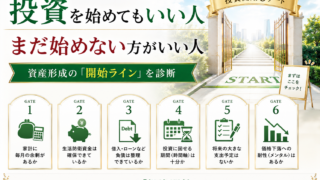
ここで重要なのは、すべての余剰資金を投資へ回さないことです。
金融庁は資産形成の基本として、「家計管理とライフプランニング」「主な金融商品」「長期・積立・分散投資」を挙げています。また、株式や投資信託などには元本割れのおそれがあります。(金融庁 資産形成の基本)
したがって、
- 当面の生活費
- 緊急時に使うお金
- 数年以内に使う予定のお金
- 長期間使う予定のないお金
を分けて考えることが重要です。NISAを始めるか迷っている場合も、商品選びより前に「今の家計は投資できる状態か」を確認しましょう。
7.住宅購入は「子どもが生まれたから急いで買う」と決めない
家族が増えると、住まいを広くしたいと考えることがあります。ただし、出産・住宅購入・保険の見直し・投資開始を同時に進めると、家計に大きな固定費が一度に増えることがあります。
住宅購入では、毎月の住宅ローン返済額だけでなく、購入時費用、税金、維持管理費、マンションの場合は管理費・修繕積立金なども考える必要があります。国土交通省も、持ち家には固定資産税等や維持管理に関する継続費用があることを案内しています。(国土交通省 住まいにはどんな費用がかかる?)
住宅購入を考えている場合は、まず「買えるか」ではなく、購入後も貯蓄を続けられるかを確認しましょう。
結婚・出産後のお金はこの順番で見直す
迷ったら、次の順番で確認すると整理しやすくなります。
- 世帯の収入・支出を把握する
- 出産・育児期間の収入変化を確認する
- 生活防衛資金を確保する
- 公的保障を確認する
- 生命保険・医療保険を見直す
- 教育費など将来支出を整理する
- 余裕資金で資産形成を考える
「保険」「投資」「住宅」をそれぞれ別の問題として考えるのではなく、一つの家計からお金をどう配分するかと考えることがポイントです。
まとめ
結婚・出産は、お金の使い方を大きく見直すタイミングです。最初に確認したいのは、どの保険商品や投資商品を選ぶかではありません。
- 家計はいくらで回っているか
- 収入はどう変わるか
- すぐ使える現金はいくらあるか
- 公的保障でどこまで備えられるか
- 子どもの将来支出をどう準備するか
を順番に整理します。
特に生命保険について、自分たちの必要保障額や現在の契約を整理しにくい場合には、複数の相談方法・サービスを比較してから相談先を選ぶ方法もあります。

※本記事は一般的な情報提供を目的としており、個別の保険契約、投資、住宅購入等を推奨するものではありません。公的制度や給付の要件・金額は働き方、加入制度、家族構成、時期等によって異なります。必ず最新の公的情報をご確認ください。