「保険相談が無料と言われても、なぜ無料なのか分からなくて不安」
「相談したら、そのまま保険に加入させられるのでは?」
「無料と言いながら、どこかで料金を取られるのでは?」
保険相談を検討していると、このような疑問を持つ人も多いでしょう。
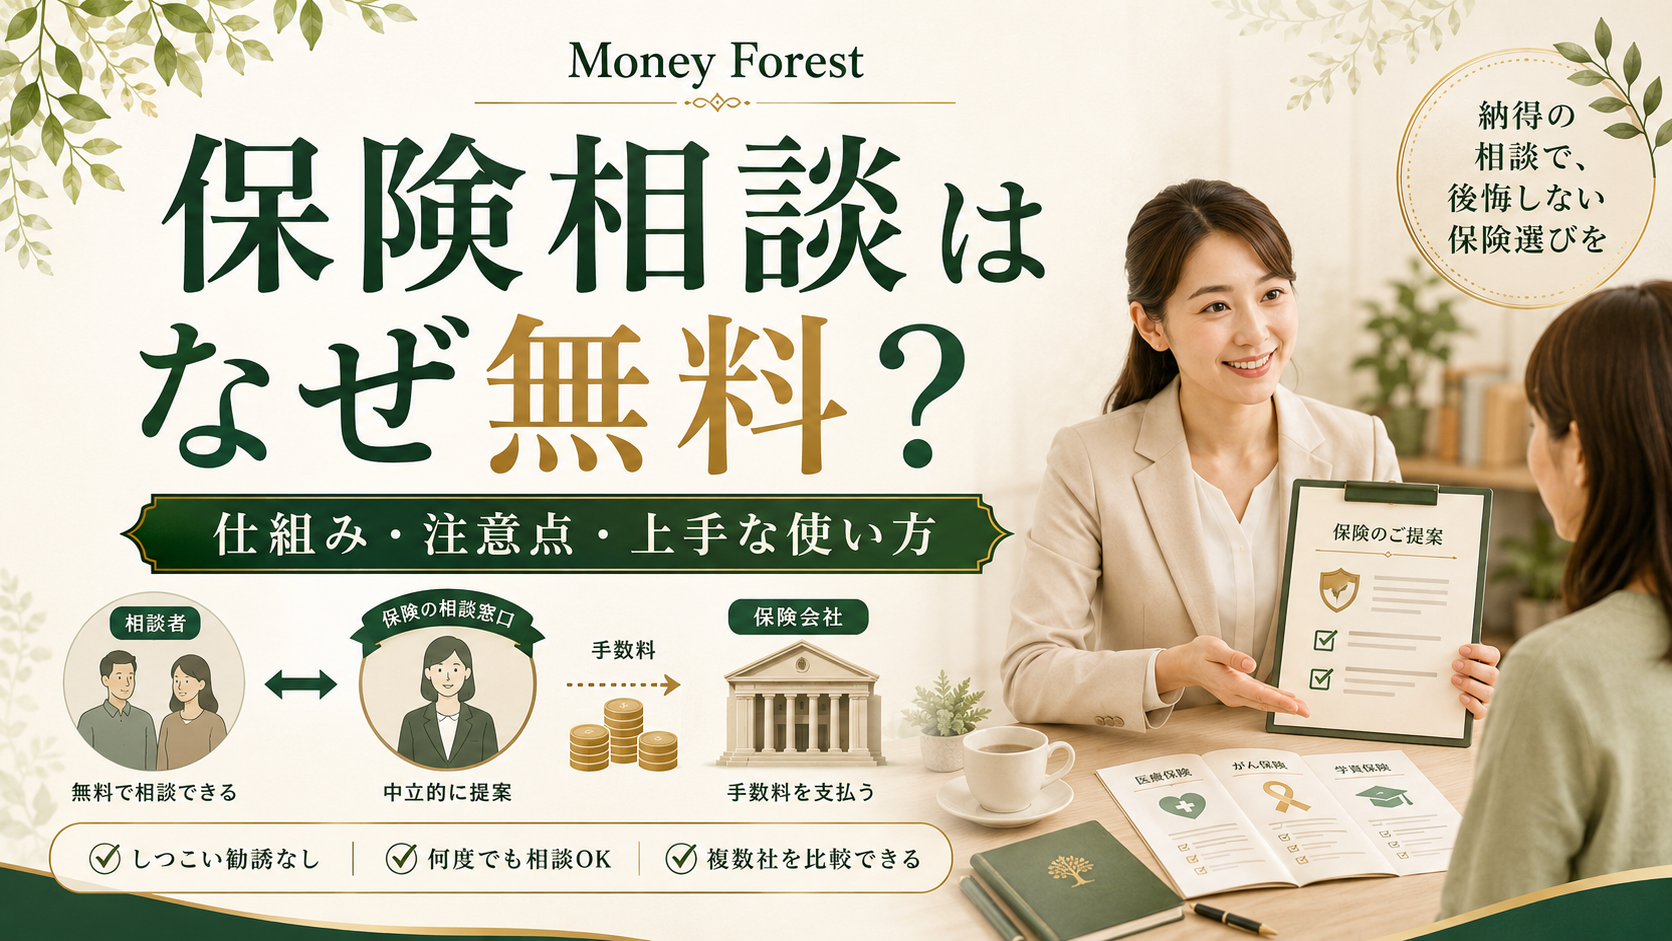
結論からいうと、保険ショップや保険代理店などが提供している無料相談の多くは、利用者から相談料を受け取るのではなく、保険契約の取扱いなどに応じて保険会社から代理店手数料等を受け取る仕組みで運営されています。そのため、利用者が相談時に直接料金を支払わなくてもサービスが成り立ちます。
ただし、「無料=完全に利害関係のない第三者」という意味ではありません。保険相談を上手に利用するためには、無料になる仕組みを理解したうえで、相談先の取扱商品や提案方法を確認することが重要です。
この記事では、保険相談が無料である理由、利用するときの注意点、無料相談を有効に使う方法について解説します。
保険相談が無料なのはなぜ?
保険ショップや保険代理店は、保険会社と代理店委託契約などを結び、保険商品の説明や契約手続きなどを行います。保険契約が成立した場合など、所定の条件に応じて保険会社から代理店へ手数料が支払われる仕組みがあります。そのため、利用者から相談料を受け取らなくても、相談サービスを提供できます。
生命保険の販売では、生命保険会社の営業職員のほか、生命保険募集人として登録された代理店などを通じて保険契約が取り扱われます。(生命保険協会 生命保険の販売・募集について)
つまり、無料相談は、「誰も費用を負担していないサービス」なのではなく、利用者が相談料を直接支払わない収益構造になっていると考えると分かりやすいでしょう。
無料だから怪しいとは限らない
「保険会社から手数料を受け取っているなら、相談内容を信用できないのでは?」と思う人もいるかもしれません。しかし、手数料を受け取るビジネスモデルそのものが問題なのではありません。重要なのは、
- どの保険会社の商品を扱っているか
- なぜその商品を提案するのか
- 他の選択肢と比較しているか
を利用者自身が確認できることです。
例えば複数の保険会社を扱う代理店であれば、1社の商品だけではなく、複数の商品を比較できる場合があります。一方で、その代理店が扱っていない保険会社の商品まで比較できるわけではありません。
したがって、「無料か有料か」だけではなく、比較できる範囲を見ることが重要です。
保険相談を利用するときの3つの注意点
1.すべての保険商品を比較できるわけではない
保険相談サービスによって、取扱保険会社は異なります。複数社を扱う代理店であっても、日本国内に存在するすべての保険会社・商品を取り扱っているわけではありません。
そのため、「この相談サービスで比較した中では最も合っている」ことと、「市場に存在するすべての商品で最も合っている」ことは同じではありません。
相談サービスを選ぶ際には、取扱保険会社や取扱商品の範囲を確認しましょう。
2.担当者によって相談の質に差が出ることがある
同じ会社でも、担当者によって経験や得意分野が異なることがあります。例えば、
- 子育て世帯の保障設計が得意な人
- 住宅ローン・団信に詳しい人
- 医療保険の比較経験が豊富な人
などです。説明が分かりにくい場合や、自分の希望と合わないと感じる場合には、担当変更や別の相談サービスを検討するのも一つの方法です。
3.相談前に目的を決めておく
無料相談を受ける前に、「何を相談したいのか」を整理しておきましょう。例えば、
- 保険料を下げたい
- 子どもが生まれたので死亡保障を確認したい
- 医療保険が必要なのか知りたい
- 住宅を購入したので団信と生命保険の重複を確認したい
などです。目的が明確であれば、必要以上に幅広い提案を受けることを避けやすくなります。
公的保障を確認してから民間保険を考える
民間の保険を検討するときには、公的保障を確認することも重要です。
例えば医療費について、日本の公的医療保険には高額療養費制度があります。1か月の医療費の自己負担額が一定の上限を超えた場合、一定の条件のもとで超過分が支給される制度です。(厚生労働省 高額療養費制度を利用される皆さまへ)
死亡保障についても、公的年金制度には遺族年金があります。(日本年金機構 遺族年金)
したがって、公的保障 + 預貯金 + 勤務先の制度 + 配偶者等の収入 で足りない部分を、民間保険で補うという考え方が重要です。
無料相談を上手に利用する方法
保険相談は、「おすすめの商品を教えてもらう場所」と考えるより、「自分の保障を整理する場所」として使う方が有効です。相談時には、
- 現在どの保険に入っているか
- 保障額はいくらか
- 毎月保険料をいくら払っているか
- 家族構成
- 住宅ローンの有無
- 預貯金
などを整理しておきましょう。特に保険証券があれば、現在の保障内容を確認しやすくなります。
相談したら契約しなければいけない?
保険相談を受けたからといって、その場で契約する必要はありません。むしろ保険は長期間保険料を払い続ける可能性がある金融商品なので、一度持ち帰って検討することが重要です。提案を受けたら、
- 「なぜこの商品なのか」
- 「他の商品との違いは何か」
- 「今の保険を続ける選択肢はないのか」
も確認してみましょう。
保険相談が向いている人
以下に該当する方は、一度は保険相談をしてみるとよいです。
- 複数の保険に加入している
- 自分の保障内容を把握できていない
- 結婚・出産・住宅購入などがあった
- 必要保障額が分からない
- 複数の保険会社を比較したい
という人に向いています。反対に、保障内容や必要保障額を理解しており、自分で複数の商品を比較できる人は、相談を使わず自分で見直す方法もあります。
まとめ
保険相談が無料なのは、多くの場合、保険代理店などが保険会社から手数料等を受け取る仕組みで運営されているためです。無料であること自体を過度に警戒する必要はありません。一方で、
- 取扱保険会社
- 比較対象
- 提案理由
- 相談員との相性
などを確認することは重要です。
保険相談は「その場で契約する場所」ではなく、まず自分の保障を整理し、複数の選択肢を比較するために利用するとよいでしょう。
保険相談サービスはひとつではありません。実際に複数の保険相談サービスを比較したい方はこちらも参考にしてください。

※本記事は一般的な情報提供を目的としたものであり、特定の保険商品への加入を推奨するものではありません。保険商品・公的制度等の条件は変更される場合があります。契約時には各保険会社・公的機関の最新情報をご確認ください。